Le marché de l'assurance horlogère reste volontairement opaque. Nous expliquons ici la mécanique du taux de prime appliqué à la valeur déclarée du garde-temps, les cinq variables techniques qui le modulent, et pourquoi un contrat dédié coûte généralement moins cher qu'une couverture habitation surdimensionnée tout en offrant une indemnisation réelle, sans vétusté arbitraire ni plafond dérisoire. Une assurance pour montre de luxe se calcule sur la valeur réelle de la pièce, pas sur un forfait bijoux.
Comment le taux annuel de 0,8 % à 2,5 % s'applique-t-il précisément à la valeur de votre montre ?
Le calcul repose sur un principe simple : nous appliquons un taux annuel, généralement compris entre 0,8 % et 2,5 %, directement sur la valeur assurée de la pièce ou de la collection. Le taux de prime, concrètement, c'est le petit pourcentage que vous payez chaque année pour protéger votre actif, comme un loyer d'assurance calculé sur la valeur réelle du garde-temps. Mais ce taux n'est pas fixe. Cinq paramètres le font varier, et chacun d'eux traduit un risque assurantiel mesurable.
Premier paramètre : le mode de détention. Une montre conservée exclusivement en coffre-fort domestique ou bancaire bénéficie d'un taux plancher, souvent proche de 0,8 % à 1 %, car le risque de vol à l'arraché et de casse accidentelle au poignet disparaît presque totalement. À l'inverse, un port régulier ou quotidien au poignet fait grimper le taux vers 1,5 % à 2,5 %, car l'exposition au car-jacking, à l'agression sur la voie publique, ou au choc contre un obstacle devient réelle. Deuxième paramètre : l'étendue géographique. Une couverture limitée à la France métropolitaine (Paris 75, Lyon 69, Marseille 13 et la Côte d'Azur 06 inclus) coûte moins cher qu'une garantie monde entier qui accompagne le collectionneur dans ses déplacements professionnels ou touristiques, y compris dans des zones où la sinistralité horlogère est documentée.
Troisième paramètre : le niveau de garanties souscrit. Une formule restreinte au vol par effraction au domicile affiche un taux bas. Une formule tous risques, couvrant le vol à l'arraché avec violence, le car-jacking au volant, le bris accidentel du verre saphir inrayable, la fissuration d'une lunette céramique de type Cerachrom, l'arrachement de la couronne de remontoir, et surtout la panne mécanique du calibre manufacturé hors garantie constructeur, exige un taux plus élevé mais offre une protection complète. Quatrième paramètre : la zone de résidence et l'historique de sinistralité sur les trente-six derniers mois. Un domicile situé dans une grande métropole présente une exposition statistiquement supérieure, tout comme un profil ayant déjà déclaré des sinistres. Cinquième paramètre : la franchise modulable. Plus le niveau de franchise choisi est élevé, plus la prime annuelle diminue, sans jamais compromettre le principe fondamental de l'indemnisation en valeur réelle au jour du sinistre.
Quelles sont les fourchettes de cotisations annuelles pour une Rolex, une Cartier, une Omega ou une Patek Philippe ?
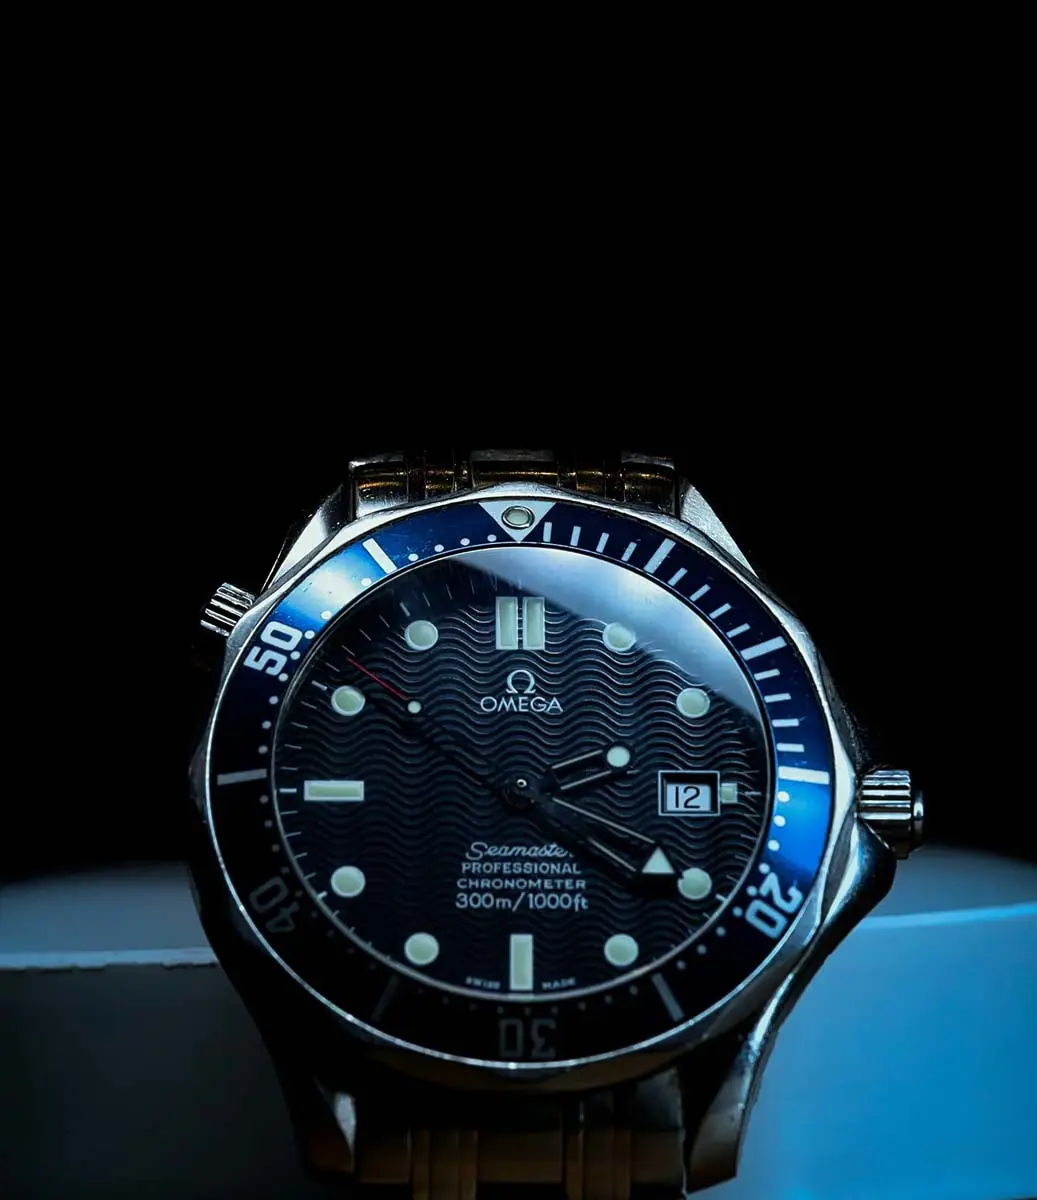
Voici des ordres de grandeur constatés, présentés à titre purement indicatif et non contractuel : seul le devis personnalisé fait foi après étude de votre dossier. Pour une Cartier Tank Must ou Panthère, ainsi que pour une Tudor Black Bay, dont la valeur estimée se situe entre 4 000 € et 6 500 €, nous observons des cotisations annuelles comprises entre environ 120 € et 250 €. Pour une Omega Speedmaster Moonwatch ou une Seamaster Diver 300M, évaluées entre 7 500 € et 9 000 €, la fourchette s'établit généralement entre 180 € et 310 € par an.
Pour une Rolex Datejust 41 ou une Submariner Date en acier, dont la valeur oscille entre 10 500 € et 14 000 € selon l'année et l'état, la prime annuelle se situe habituellement entre 260 € et 480 €. Pour une Rolex Cosmograph Daytona ou une Audemars Piguet Royal Oak, dont la valeur sur le marché secondaire atteint souvent 25 000 € à 40 000 € bien au-dessus du prix catalogue, nous constatons des cotisations comprises entre 550 € et 900 € par an. Enfin, pour une Patek Philippe Nautilus ou Aquanaut, évaluée entre 65 000 € et 90 000 €, la prime annuelle s'élève généralement entre 900 € et 1 600 €. Ces montants incluent la couverture vol hors domicile, la casse accidentelle et la garantie panne mécanique du calibre, selon la formule retenue. Le détail de la valeur agréée face à la surcote change le montant assuré, donc la prime.
Comment fonctionne la tarification dégressive pour un contrat flotte collectionneur couvrant plusieurs montres ?
Lorsque la collection dépasse un certain seuil, la logique unitaire cède la place à une tarification mutualisée, dite "flotte horlogère". Nous couvrons des ensembles dont la valeur cumulée s'étend de 150 000 € à 1 000 000 € et au-delà. Le principe repose sur la rotation : le collectionneur ne porte qu'une seule pièce au poignet à l'extérieur, tandis que le reste de la collection demeure sécurisé en coffre. Cette mutualisation du risque permet d'obtenir un taux dégressif. Pour 150 000 € de biens sécurisés, le contrat peut débuter autour de 1 500 € par an, avec des conditions d'accès proportionnées au niveau de sécurisation physique du domicile (coffre scellé dans la maçonnerie ou coffre d'un poids supérieur à 100 kg). L'avantage patrimonial est évident : protéger une collection entière coûte significativement moins cher que souscrire des polices individuelles additionnées, tout en bénéficiant d'une gestion unique et d'une indemnisation coordonnée en cas de sinistre global (cambriolage ciblant plusieurs pièces, par exemple).
Comment réduire légalement le coût de sa prime sans sacrifier l'indemnisation en valeur réelle ?
Trois leviers existent, sans aucune compromission sur la qualité de la couverture. D'abord, ajuster la franchise modulable : accepter une franchise légèrement supérieure fait baisser mécaniquement la cotisation annuelle, mais la garantie reste intacte sur le fond, car nous maintenons le remboursement en valeur déclarée ou en valeur agréée par expertise horlogère. Ensuite, envisager un complément à la Multirisque Habitation (MRH) plutôt qu'une substitution totale : dans certains cas, le contrat horloger intervient uniquement pour couvrir le dépassement des plafonds "objets de valeur" de la MRH classique (souvent limités entre 1 500 € et 5 000 € au global) et pour ajouter la garantie casse et panne mécanique absente de l'habitation. Cette approche hybride exige une attestation de non-indemnisation de l'assureur habitation en cas de sinistre, mais elle réduit le coût global de la protection patrimoniale. Enfin, et surtout, comparer sur la base du devis personnalisé : chaque montre, chaque domicile, chaque mode de vie génère un profil de risque unique. Chez AssurLuxe, notre équipe d'assureurs passionnés (immatriculée à l'ORIAS, note client 5/5, contrats adossés aux leaders du marché comme Allianz, AXA XL, Hiscox et Chubb) établit une étude tarifaire et finalise la mise en place du contrat en moins de deux heures. Nous couvrons Paris, Lyon, Marseille, Nice, Monaco, Bordeaux, Nantes, Lille, Strasbourg, Toulouse et toute la France, ainsi que vos déplacements internationaux.