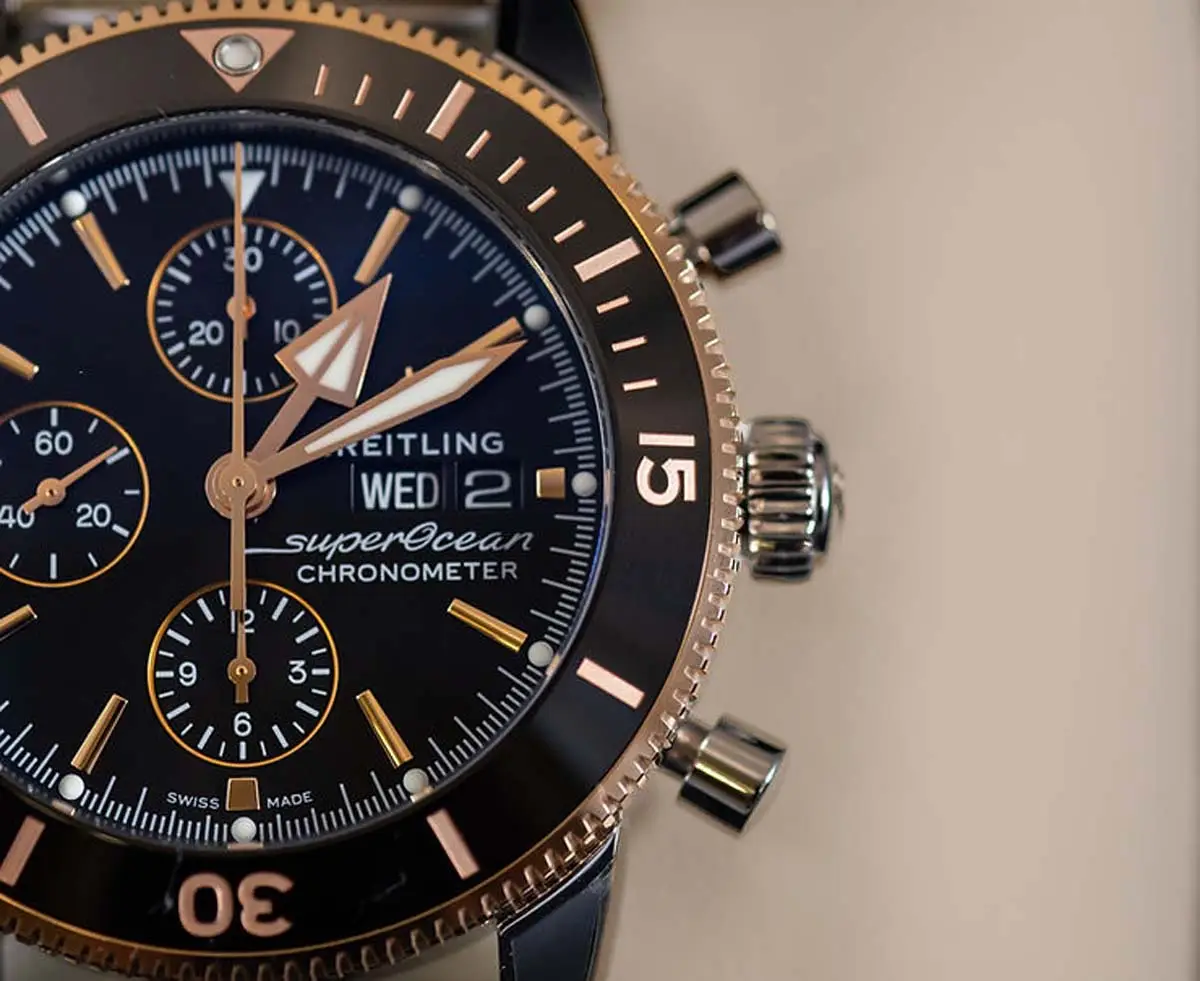
Le risque financier majeur pour un propriétaire de montre de prestige ne se limite pas au vol. Une chute sur un sol dur, un choc thermique brutal, ou une défaillance interne du mouvement après l'expiration de la garantie constructeur, peuvent engendrer des coûts de réparation atteignant plusieurs milliers d'euros. Or, la garantie internationale d'une manufacture (2 à 5 ans selon les maisons) couvre uniquement les défauts de fabrication intrinsèques, jamais un accident ni une usure prématurée liée à un choc. Notre assurance montre comble précisément ces lacunes, tout en intégrant des conditions techniques de sécurisation du domicile proportionnées au risque.
Pourquoi la garantie constructeur internationale ne couvre-t-elle jamais une chute accidentelle ou un bris de verre saphir ?
La garantie constructeur, qu'elle provienne de Rolex, Patek Philippe, Audemars Piguet, Omega, Cartier ou d'une autre maison, est conçue pour protéger le propriétaire contre un défaut de fabrication : un balancier mal équilibré, un spiral déformé en sortie d'usine, une étanchéité défaillante sur un modèle neuf. Elle ne s'applique jamais à un dommage causé par un événement extérieur. Si votre montre tombe sur un carrelage et que le verre saphir, pourtant inrayable, se brise sous l'impact sec, cela relève du bris accidentel, non du défaut constructeur. De même, une lunette céramique (type Cerachrom sur certaines Rolex ou Omega) peut se fissurer ou s'écailler suite à un choc direct contre un obstacle : un accident de la vie quotidienne. L'arrachement de la couronne de remontoir, du tube d'étanchéité, ou d'une boucle déployante suite à une chute, entre également dans cette catégorie. Notre garantie "Dommages accidentels et Casse" prend en charge ces dégâts externes et internes, avec réparation en atelier agréé ou directement auprès de la manufacture selon la complexité du calibre manufacturé concerné.
Comment la garantie panne mécanique du calibre automatique ou manuel intervient-elle après l'expiration de la garantie constructeur ?
C'est l'argument différenciant majeur de notre formule. Après deux, trois ou cinq ans selon la maison, la garantie constructeur expire définitivement. À partir de ce moment, toute défaillance du mouvement devient financièrement à la charge du propriétaire, même si la panne n'est pas liée à une chute récente mais à une usure prématurée d'un composant critique. Notre contrat couvre précisément ces pannes mécaniques internes : rupture de l'axe de balancier, déformation du spiral (le ressort fin qui régule la fréquence du mouvement), dérèglement de l'échappement (le mécanisme qui distribue l'énergie au balancier), perte anormale de la réserve de marche, blocage d'un chronographe à roue à colonnes, ou dysfonctionnement d'un tourbillon sur les pièces de très haute horlogerie. Le coût d'une révision complète ou d'une remise en état en manufacture officielle varie généralement entre 800 € et plus de 2 500 €, selon la complexité du calibre et la nécessité de remplacer des pièces d'origine. Notre garantie prend en charge ces frais, sous réserve que le propriétaire conserve impérativement les pièces endommagées et ne fasse ouvrir ni réparer la montre avant l'accord explicite de l'assureur. Cette précaution permet à l'expert de vérifier que la panne est bien couverte et non liée à une usure esthétique normale (micro-rayures sur acier ou or, patine d'un bracelet en cuir d'alligator, qui sont exclues du contrat).
En termes simples, le calibre, c'est le moteur mécanique de votre montre, et notre garantie agit comme une extension de garantie technique qui continue à protéger ce moteur même après que le constructeur ait cessé sa couverture, à condition que la panne ne soit pas simplement le signe du temps qui passe. Le calcul de la prime intègre cette option selon la formule retenue.
Quand le contrat impose-t-il un coffre-fort scellé ou d'un poids supérieur à 100 kg au domicile ?
L'obligation d'un coffre-fort dépend du mode de détention et de la valeur cumulée de la collection. Pour une montre unique portée régulièrement au poignet au quotidien, aucune obligation systématique de coffre-fort n'est imposée : le risque principal est alors couvert par la garantie vol hors domicile et casse au poignet. En revanche, lorsque le contrat couvre une collection de plusieurs pièces dont le cumul dépasse un seuil technique, ou lorsqu'il intervient en complément d'une Multirisque Habitation pour couvrir le dépassement des plafonds "objets de valeur", une exigence de sécurisation physique s'applique. Nous demandons alors un coffre-fort scellé dans la maçonnerie (mur porteur ou dalle béton) ou d'un poids supérieur à 100 kg. Certains coffres intègrent des remontoirs automatiques blindés contre les champs magnétiques, permettant de conserver plusieurs montres mécaniques en fonctionnement permanent tout en assurant leur protection physique. Cette exigence n'est pas arbitraire : elle correspond au niveau de risque patrimonial et aux standards des assureurs de premier plan (Allianz, AXA XL, Hiscox, Chubb) avec lesquels nos contrats sont adossés.
Quelle est la procédure exacte d'indemnisation après une casse ou une panne, et pourquoi conserver impérativement les pièces endommagées ?
En cas de casse accidentelle (chute, impact) ou de panne mécanique détectée, le propriétaire doit déclarer le sinistre dans les plus brefs délais, idéalement sous vingt-quatre heures. La procédure comporte trois obligations techniques. Premièrement, ne jamais tenter d'ouvrir le boîtier soi-même, ni confier la montre à un réparateur non agréé avant l'accord de l'assureur : une intervention non autorisée peut invalider la garantie et compliquer l'expertise. Deuxièmement, conserver toutes les pièces endommagées : le verre saphir brisé, la lunette fissurée, la couronne arrachée, ou même le bracelet déformé. Ces éléments permettent à l'expert de reconstituer la dynamique du sinistre et de vérifier qu'il s'agit bien d'un événement couvert, non d'une usure normale. Troisièmement, transmettre le dossier complet (déclaration, photos macro des dégâts, copie de l'expertise initiale, devis de réparation établi par un atelier agréé ou la manufacture). L'indemnisation prend alors la forme d'un règlement financier ou d'une prise en charge directe des réparations dans un centre certifié. Chez AssurLuxe, notre gestionnaire dédié traite chaque dossier avec la même rigueur qu'un horloger traite un calibre complexe : sans approximation.